
✅ Gli interessi a scalare si calcolano sul capitale residuo, decrescono nel tempo e riducono gli interessi totali, rendendo il mutuo più vantaggioso e trasparente.
Il calcolo degli interessi a scalare su un mutuo o un prestito è fondamentale per comprendere quanto si paga realmente nel tempo e come si riduce il debito residuo. Gli interessi a scalare si calcolano applicando l’interesse solo sulla parte di capitale residua, che diminuisce gradualmente con ogni rata pagata. Questo metodo, diverso dal calcolo degli interessi “a rata costante” o “alla francese”, consente un risparmio sugli interessi totali pagati durante la vita del finanziamento.
In questo articolo scopriremo passo dopo passo come calcolare correttamente gli interessi a scalare, analizzeremo la struttura delle rate e vedremo esempi pratici per facilitare la comprensione. Comprendere questo processo ti aiuterà a valutare meglio la convenienza di un mutuo o di un prestito, pianificare il tuo budget e gestire in modo efficace il rimborso del debito.
Cos’è il calcolo degli interessi a scalare?
Il calcolo degli interessi a scalare, noto anche come sistema di ammortamento alla quota capitale costante, prevede che ogni rata pagata sia composta da una quota capitale fissa più una quota interessi che diminuisce nel tempo in base al capitale residuo.
In pratica, al momento della stipula del mutuo si definisce la quota capitale da rimborsare in ogni periodo (es. mensile), che resta sempre uguale, mentre gli interessi si applicano solo sulla parte residua del capitale, che diminuisce progressivamente.
La differenza con l’ammortamento alla francese
Nel sistema di ammortamento alla francese, le rate sono costanti e comprensive di quota capitale e interessi, che variano per mantenere la rata fissa. Il vantaggio del sistema a scalare risiede nel fatto che gli interessi complessivi da pagare sono inferiori, soprattutto nei primi anni.
Formula base per il calcolo degli interessi a scalare
Il calcolo degli interessi per ogni rata segue questa formula generica:
Interesse periodo = Capitale residuo * tasso di interesse periodaleDove il capitale residuo è il capitale iniziale meno la somma di tutte le quote capitale rimborsate fino a quel periodo.
Esempio pratico
Supponiamo un mutuo di 100.000 € con un tasso di interesse annuo del 5% e durata 10 anni (120 mesi).
- Quota capitale mensile = 100.000 € / 120 = 833,33 €
- Tasso di interesse mensile = 5% / 12 = 0,4167%
Nel primo mese:
- Interesse = 100.000 € * 0,4167% = 416,67 €
- Rata totale = 833,33 € (quota capitale) + 416,67 € (interesse) = 1.250 €
Nel secondo mese:
- Capitale residuo = 100.000 € – 833,33 € = 99.166,67 €
- Interesse = 99.166,67 € * 0,4167% = 412,36 €
- Rata totale = 833,33 € + 412,36 € = 1.245,69 €
Tabella di ammortamento a scalare: struttura e vantaggi
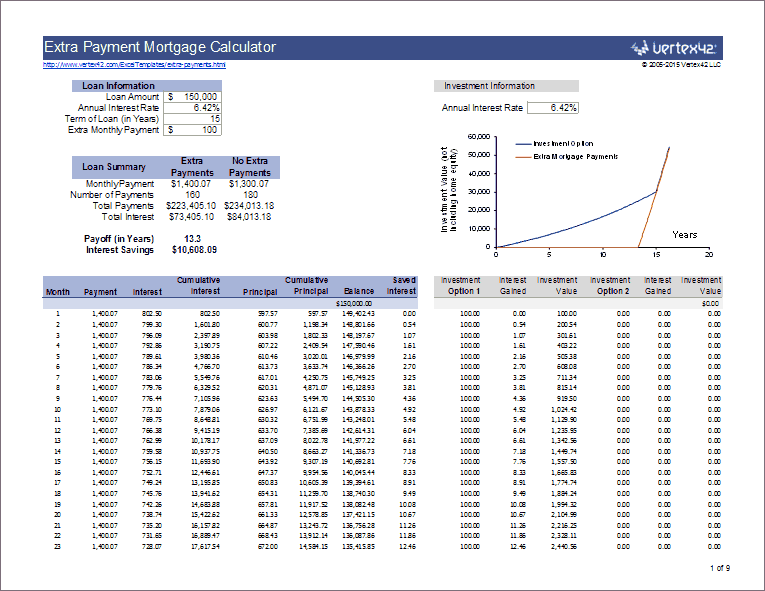
Una tabella di ammortamento a scalare mostra le seguenti colonne per ogni rata:
- Numero rata
- Quota capitale costante
- Interessi calcolati sul capitale residuo
- Rata totale (quota capitale + interessi)
- Capitale residuo dopo pagamento
Questo modello permette di visualizzare chiaramente come il debito si riduce e come diminuiscono anche gli interessi da pagare. Il risparmio complessivo sugli interessi può essere significativo rispetto ad altri metodi di ammortamento.
Vantaggi del metodo a scalare
- Riduzione degli interessi: paghi meno interessi complessivi rispetto all’ammortamento alla francese.
- Quadratura contabile chiara: la quota capitale è fissa e si sa esattamente quanto resta da rimborsare.
- Maggiore trasparenza: ottimo per chi preferisce monitorare in modo dettagliato la diminuzione del debito.
Consigli per calcolare gli interessi a scalare da soli
- Verifica sempre il tasso di interesse effettivo annuale (TAEG) indicato nel contratto, che include anche le spese accessorie.
- Calcola il tasso di interesse periodale in base alla frequenza delle rate (mensile, trimestrale, ecc.).
- Redigi una tabella di ammortamento, aggiornando il capitale residuo ad ogni pagamento.
- Utilizza fogli di calcolo come Excel o Google Sheets per automatizzare i calcoli e visualizzare meglio l’andamento.
Come costruire e interpretare una tabella di ammortamento a scalare per mutui e prestiti
Imparare a costruire una tabella di ammortamento a scalare significa avere in mano la chiave per capire come si distribuiscono interessi e capitale in ogni rata del mutuo o prestito. Questa metodologia, nota anche come ammortamento francese, è presumibilmente la più comune e facilita la gestione trasparente del debito residuo nel tempo.
Componenti fondamentali di una tabella di ammortamento a scalare
- Quota interesse: la parte della rata che remunera il finanziatore, calcolata sul capitale residuo.
- Quota capitale: la parte della rata che serve a ridurre il capitale ottenuto.
- Rata costante: importo periodico fisso che si mantiene invariato per tutta la durata del finanziamento.
- Debito residuo: l’ammontare del capitale che rimane ancora da restituire dopo il pagamento di ogni rata.
Passi per costruire la tabella
- Determinare il capitale iniziale: ovvero l’importo totale richiesto in prestito.
- Stabilire il tasso di interesse annuo: la percentuale che verrà applicata sul capitale residuo.
- Individuare la durata del mutuo o prestito: in mesi o anni, per suddividere il rimborso.
- Calcolare la rata costante: applicando la formula dell’ammortamento, oppure tramite strumenti digitali.
- Compilare la tabella riga per riga: calcolando ogni volta la quota interesse e quella capitale, aggiornando il debito residuo.
Formula base per la rata costante (ammortamento a rata fissa)
La rata R si calcola con la seguente espressione:
R = P × (i × (1 + i)^n) / ((1 + i)^n - 1)dove:
- P = capitale iniziale
- i = tasso periodale (es. mensile: tasso annuo diviso 12)
- n = numero totale di periodi (es. numero di mesi)
Esempio sintetico di tabella di ammortamento
| Numero rata | Quota interesse (€) | Quota capitale (€) | Rata totale (€) | Debito residuo (€) |
|---|---|---|---|---|
| 1 | 200,00 | 300,00 | 500,00 | 47.700,00 |
| 2 | 190,80 | 309,20 | 500,00 | 47.390,80 |
| 3 | 181,56 | 318,44 | 500,00 | 47.072,36 |
Notate come con l’avanzare delle rate la quota capitale cresce progressivamente, mentre quella di interessi diminuisce, e il debito residuo si riduce costantemente. Questo è il tipico andamento di un ammortamento a scalare.
Perché è importante saper leggere questa tabella?
- Ti permette di prevedere con precisione le scadenze e gli importi delle rate.
- Ti aiuta a comprendere il peso effettivo degli interessi pagati nel tempo.
- È indispensabile nel caso di estinzioni anticipate, perché sai esattamente quanto rimane da rimborsare.
- Favorisce un controllo più consapevole dell’impatto finanziario del mutuo.
Domande frequenti
Cos’è l’interesse a scalare?
Come si calcola la rata di un mutuo con interessi a scalare?
Quali vantaggi ha un mutuo con interessi a scalare?
Punti chiave sul calcolo degli interessi a scalare
- L’interesse si calcola sempre sul capitale residuo del prestito, non sull’importo originario.
- Le rate iniziali includono interessi più alti, che diminuiscono con le successive rate.
- La quota capitale della rata rimane costante, mentre quella degli interessi si riduce.
- Questo meccanismo permette di ridurre complessivamente la somma pagata in interessi.
- È essenziale conoscere il tasso di interesse annuo e la durata del mutuo per un calcolo preciso.
- Spesso il piano di ammortamento a scalare è preferito per mutui a medio-lungo termine.
Hai domande o vuoi condividere la tua esperienza con mutui a scalare? Lascia un commento qui sotto e visita altri articoli sul nostro sito per approfondire l’argomento!